Column
Column
“我现在正在休育儿假,可以申请永住吗?”
“因为生孩子,上一年的收入下降很多。”
“年金记录里育儿假期间显示0日元,是不是算未缴?”
首先需要明确:
日本没有公开规定“正在休产假或育儿假就不能申请永住”。
真正需要确认的是,
收入下降的原因,以及今后的工作和生活是否仍然稳定。
产假、育儿假期间并不会自动失去永住申请资格
普通永住要求申请人今后能够继续维持稳定生活。
因此,审查不能只看:
现在这个月有没有工资。
还要结合:
休假以前的收入
当前雇佣关系
是否计划复职
配偶收入
家庭整体经济情况
税金
年金和健康保险
等。
因为育儿假导致收入下降,与失业导致收入下降不是同一种情况
例如:
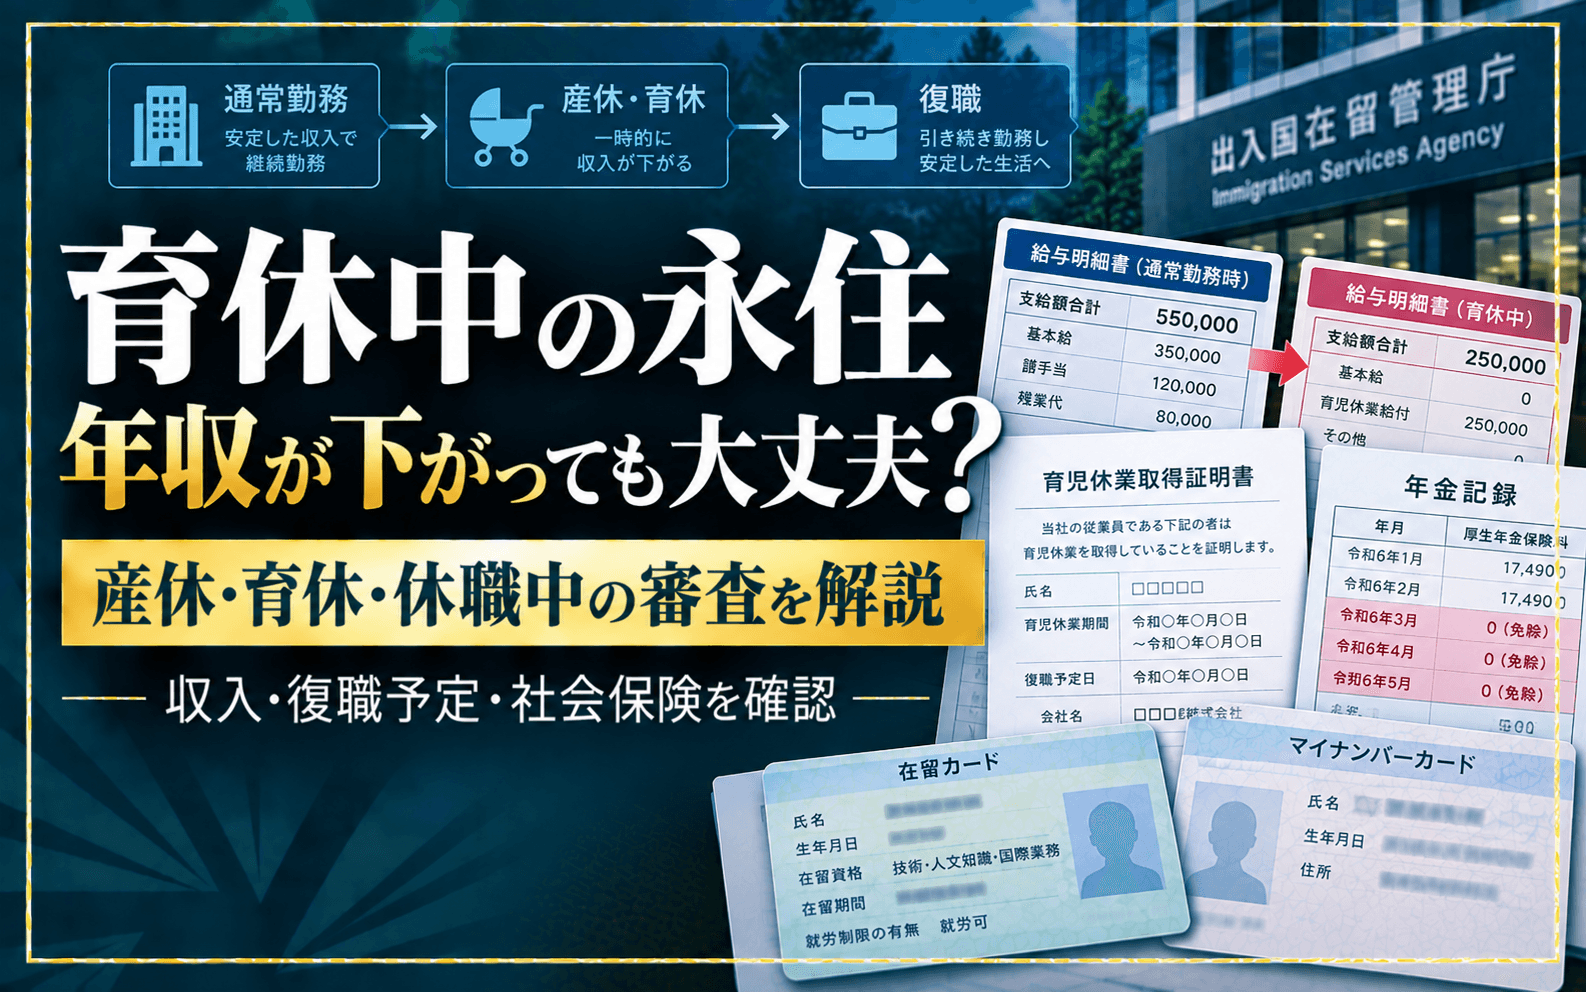
平时年收入550万日元
↓
因产假、育儿假,当年课税所得下降到250万日元
↓
之后回到原公司工作
这种情况,与辞职后长期没有工作并不相同。
所以不能只根据课税证明上一个较低的数字判断永住。
符合条件的人在育儿休假期间可以领取育儿休业等给付。
这些给付属于非课税所得。
因此,即使申请人在休假期间实际领取了生活费用,
这部分金额通常不会像普通工资那样反映在住民税课税所得中。
结果就是:
课税证明上的年收入可能看起来下降得非常明显。
不要简单把育儿给付直接加到工资年收入里
另一方面,也不能简单认为:
工资300万
+
育儿给付150万
=
永住审查中的年收入450万。
育儿给付与工资的税务性质不同。
永住应结合工作关系、过去收入、家庭收入和今后复职情况整体判断。
育儿假以前的收入和复职计划很重要
如果申请人过去一直稳定工作,只是为了生育、育儿暂时休假,而且仍然与公司保持雇佣关系并预计复职,
那么与长期无职的情况需要分开判断。
育儿假期间社会保险显示“0日元”不一定是欠缴
正式取得产前产后休业或育儿休业的公司职员,在公司按规定办理手续后,
健康保险和厚生年金保险费可以免除。
而且该免除期间在将来计算年金金额时,
按照已经缴纳保险费的期间处理。
因此:
社会保险费0日元 ≠ 一定存在未缴。
永住非常重视年金和健康保险。
但是,法律制度允许的正式免除,与本来应该缴纳却没有缴纳完全不同。
看到年金记录中某个月为0日元时,应首先确认实际原因。
还要确认公司是否完成了正式免除手续
产假、育儿假期间的社会保险费免除需要公司办理相应申报。
如果记录存在不一致,建议在永住申请前先确认。
2026年10月起,国民年金也新增育儿免除制度
从2026年10月开始,符合条件的国民年金第1号被保险人,在养育未满1岁子女期间,可以通过申报获得新的国民年金保费育儿免除。
免除期间也会按照已缴纳期间计入将来的老龄基础年金。
因此今后看到子育期间没有实际缴费时,更需要区分:
制度性免除
和
普通未缴。
普通工作签证永住一般确认住民税5年、社会保险2年
“技术・人文知识・国际业务”等普通工作类在留资格申请永住时,目前原则上确认:
住民税:最近5年
公共年金、医疗保险:最近2年。
所以不会只看休育儿假的那一年。
过去几年的收入变化也会一起反映在资料中。
如果育儿假以前收入本来就一直不稳定,需要另外判断
如果不仅仅是育儿假这一年收入低,而是过去几年一直存在无职、短期工作或低收入,
那么问题就不仅是育儿假。
需要确认整个就业和收入历史。
配偶有收入时,也要看家庭整体情况
例如:
申请人:育儿假中
配偶:公司职员,年收入600万日元
本人休假期间的低收入并不是唯一需要看的数字。
官方永住资料也会根据情况确认扶养申请人的人的所得和纳税资料。
因此,家庭整体生活基础也是重要因素。
夫妻双方都休育儿假怎么办?
双方同时育儿休假,也没有统一规定一定不能申请永住。
但是应结合双方休假前收入、雇佣关系、复职计划、给付、存款以及扶养人数整体判断。
一定要复职以后才能申请吗?
没有“必须先复职”的全国统一官方规则。
不过,如果:
过去收入本来就低
配偶收入也不稳定
不知道什么时候复职
准备离职
复职后将大幅减少工作时间和工资
则申请时间可能需要更加慎重。
复职后采用短时间工作也要看现在的收入
育儿假结束以后,有些人会使用育儿短时间工作制度。
这种情况下,即使已经“复职”,实际工资也可能低于休假以前。
因此不能只根据“已经复职”四个字判断永住收入问题已经解决。
一般“停职、休职”不能与产假育儿假完全等同
因疾病、自身原因或家庭原因长期休职,与法律上的产假、育儿假制度并不相同。
需要确认:
雇佣关系是否继续
是否有工资
是否领取伤病手当金
社会保险情况
复职时间
休职期间
等。
病假期间领取伤病手当金时
伤病手当金也是非课税所得。
因此,长期休职期间,课税证明上的所得可能大幅下降。
这种情况下应重点确认今后的工作和生活是否仍然能够保持稳定。
工作签证持有人长期休职,还要确认当前在留资格
“技术・人文知识・国际业务”等活动类在留资格,如果没有正当理由而连续3个月以上没有进行原本的活动,可能涉及在留资格取消制度。
如果存在正当理由,则并不会当然成为取消对象,具体需要个别判断。
因此长期休职时,不能只确认永住收入,还要确认:
现在的在留资格是否仍然处于适当状态。
育儿假以后直接离职,情况就不同了
仍与公司保持雇佣关系的育儿休假,与育儿假后正式离职不是同一种情况。
离职后还需要重新确认:
工作
当前签证
入管申报
年金
健康保险
住民税
今后收入
等。
高度人才还要注意积分变化
使用70分、80分高度人才路线申请永住的人,需要另外确认年收入变化是否影响积分。
80分路线重点确认:
现在+1年前
70分路线重点确认:
现在+3年前。
育儿假、短时间工作可能改变相关基准时点的实际条件。
特别建议申请前确认的情况
目前正在产假或育儿假
上一年收入明显下降
课税证明收入很低
年金记录育儿假期间显示0日元
尚未确定复职时间
复职后准备短时间工作
育儿假期间准备换工作
夫妻双方同时育儿假
因疾病长期休职
正在领取伤病手当金
使用70分或80分高度人才路线
休职已经超过3个月
常见问题
没有“育儿假中不能申请”的统一规则。
需要结合休假前收入、雇佣关系、复职计划和家庭收入判断。
不能只根据该数字判断。
需要确认为什么下降以及育儿假前后的工作情况。
属于非课税所得,与普通工资性质不同,不能简单按照工资年收入直接相加判断。
如果属于正式的社会保险费免除,则与欠缴不同。
没有统一答案,需要根据当前情况判断。
一般休职与产假、育儿假制度不同,还需要确认社会保险和当前在留资格。
永住不能只根据“育儿假这一年的年收入”判断
育儿假可能使课税证明上的所得明显下降。
但是,
暂时休假后回到原岗位
和
离职、长期无职、复职未定
并不是同一种情况。
エンライト行政書士事務所会确认过去5年所得、休假前收入、复职计划、配偶收入、年金健康保险以及当前在留资格,并判断现在是否适合推进永住申请。
永住申请首次条件确认免费。
※永住业务原则上面向东京出入国在留管理局管辖地区。
日本出入国在留管理厅《永住许可相关指南(2026年2月24日修改)》
日本出入国在留管理厅《永住许可申请3(工作类在留资格・家族滞在)》
日本出入国在留管理厅《在留资格取消制度》
日本出入国在留管理厅《出入境审查・在留审查Q&A》
日本年金机构《产前产后休业・育儿休业等期间的厚生年金保险费等免除》
日本年金机构《国民年金保险费育儿免除制度》
日本厚生劳动省《育儿休业等给付》
日本厚生劳动省《育儿休业等给付Q&A》
Related
在中国有房产、银行存款,长期给父母汇生活费,或者从中国取得收入,还可以申请日本归化吗?问题并不在于“有海外资产”,而在于海外资产、收入、汇款记录与日本的税务资料和家庭收支是否保持一致。
阅读全文公司老板、法人役员或个体经营者可以申请日本归化吗?经营者申请归化时,不仅要确认个人收入和税金,还会涉及法人税、消费税、事业税、源泉所得税、公司社会保险、决算以及实际经营情况。本文说明亏损、役员报酬、公司刚成立以及税金社会保险迟缴等重点。
阅读全文目前持3年在留期间仍然可以满足日本永住的“最长在留期间”条件,但这一一般过渡措施到2027年3月31日为止。从2027年4月起,原则上需要持有当前在留资格真正的最长在留期间。不过,2027年3月31日当天仍持3年在留期间的人还存在特别过渡措施。
阅读全文Let's Start
签证、归化方面的问题,行政书士会耐心为您解答。 也可以线上咨询。