Column
公司经营者、个体经营者如何申请日本归化?公司税金、社会保险和亏损决算的注意事项 【2026年最新版】
“我是公司老板,可以申请日本归化吗?”
“公司去年亏损了。”
“公司社会保险以前晚交过。”
公司经营者和个体经营者当然可以申请归化。
但与普通公司职员相比,一个非常明显的区别是:
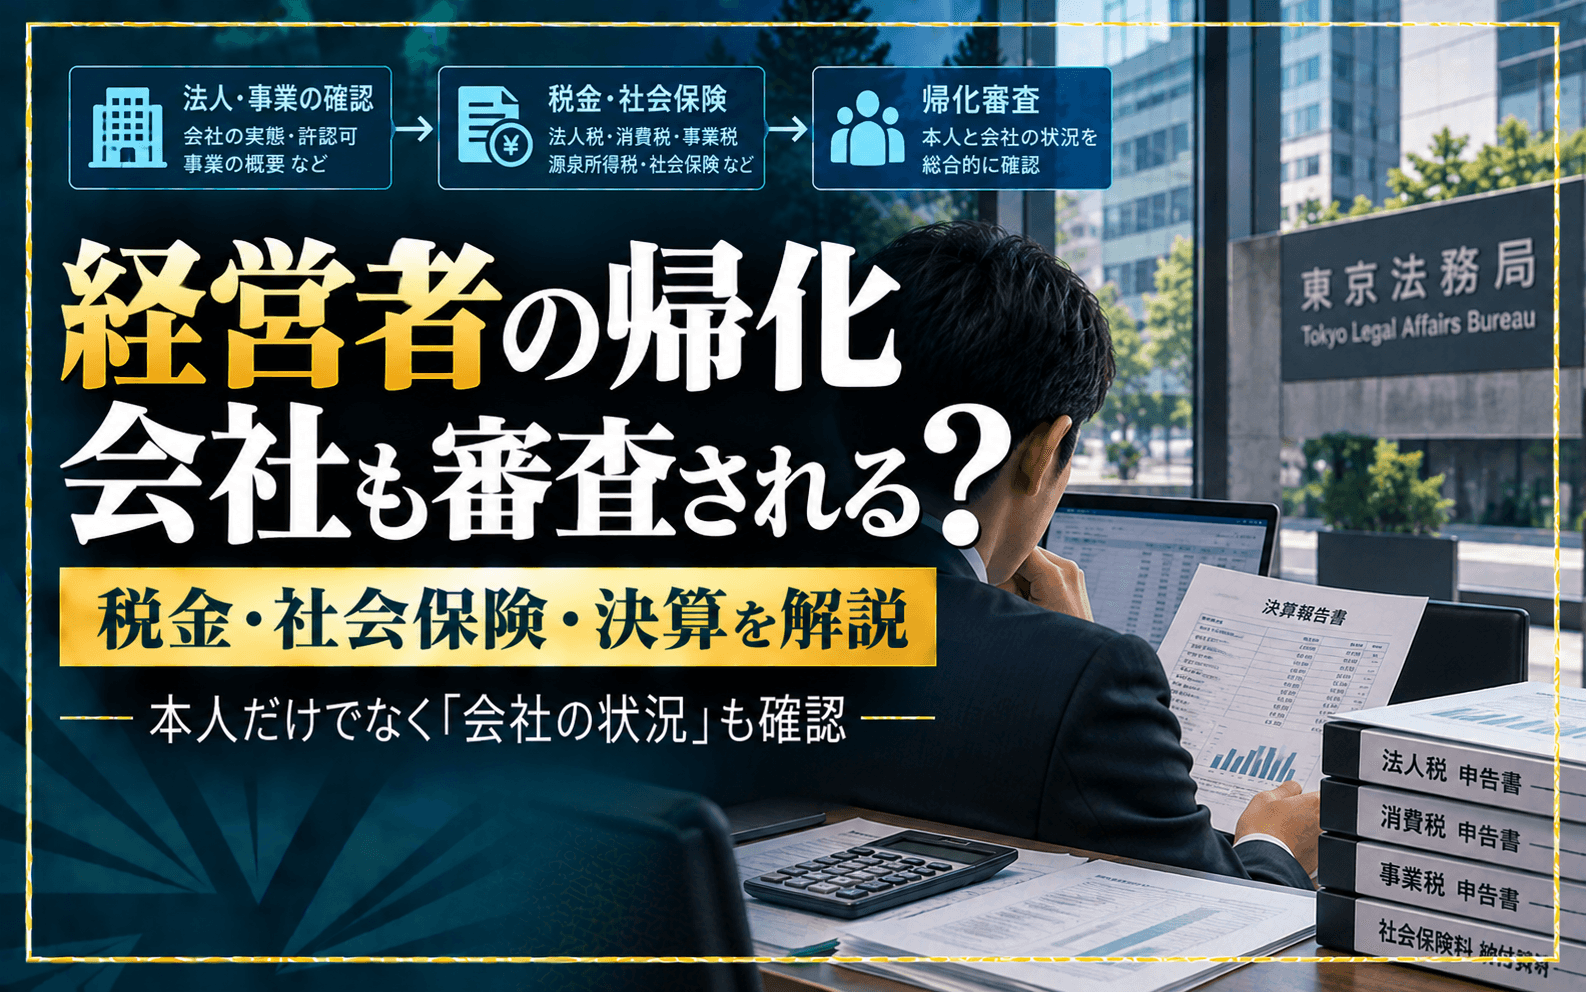
不仅审查个人资料,还需要确认公司或事业本身。
经营者归化要同时确认“本人+公司”
东京法务局目前要求公司经营者、个体经营者制作:
《事业概要》
等归化资料。
法人役员还需要根据情况提交:
法人登记事项证明
营业许可等相关证明
所以,并不是只确认“本人从公司领取多少工资”。
还会确认实际经营情况。
经营者需要提交更多税务资料
普通公司职员主要确认个人税务。
公司经营者则还会涉及:
法人都道府县、市区町村民税
法人事业税
法人税
法人消费税
法人税申告资料及决算资料
本人的源泉征收簿
源泉所得税缴纳资料
等。
因此:
个人住民税没有欠缴
并不代表公司的税务情况就不用确认。
1.个人税金
首先要确认经营者本人。
东京法务局2026年当前的中国籍申请资料中,住民税会确认多个年度,目前2026年9月至2027年5月受理的案件原则上涉及5个年度的课税、纳税资料。
如果本人具有确定申告义务,还要确认所得税纳税证明和确定申告资料。
2.公司税金
法人代表、役员还要另外确认公司自身的税务。
也就是说:
本人税金+公司税金
是两个不同层次的问题。
公司缴税与个人缴税不能混在一起
法人是独立的法律主体。
公司缴纳法人税等,并不能代替代表者本人应承担的个人税金。
反过来也是一样。
归化申请需要分别确认。
公司社会保险同样非常重要
对于厚生年金、健康保险适用事业所的经营者,东京法务局当前还要求确认:
最近2年的公司社会保险缴纳情况。
在缴纳证明无法确认是否按适当时间支付时,还可能需要提供带日期的收据、银行扣款记录等资料。
因此:
现在已经全部补齐
并不代表完全不用确认过去的缴费时间。
公司以前迟缴社会保险怎么办?
需要根据实际情况判断。
例如因为资金周转困难,曾经晚几个月缴纳,之后已经全部补齐。
这与一直按时缴纳并不是完全相同的情况。
首先应确认具体迟缴的期间和程度。
公司亏损就一定不能归化吗?
没有全国统一官方规定:
“公司亏损1年=归化不许可。”
公司可能因为设备投资、创业初期或市场环境出现亏损。
但是归化存在生活稳定方面的条件。
因此还要结合:
公司经营状况
本人役员报酬
家庭收入
存款
事业持续性
过去收入变化
等整体判断。
一年亏损和连续亏损不是同一种情况
例如:
过去长期盈利
↓
因为一次大型投资出现一年亏损
↓
之后恢复盈利
与:
连续多年亏损
↓
资不抵债
↓
役员报酬下降
实际情况明显不同。
不能只用“有没有赤字”一个指标判断。
公司赚钱,不等于老板个人收入高
例如:
公司营业额8,000万日元
公司利润800万日元
本人役员报酬240万日元
公司的钱并不当然等于代表者个人的钱。
归化还会确认本人及家庭的实际生活基础。
申请前临时提高役员报酬就可以吗?
不应这样简单理解。
过去的个人所得和公司决算仍然会体现在资料中。
因此,在申请前突然大幅提高役员报酬,并不会让以前的经营状况消失。
公司刚成立也要谨慎判断申请时间
刚成立公司并不存在统一的“禁止归化期间”。
但是,如果:
还没有完成第一期决算
营业实绩很少
役员报酬刚开始领取
社会保险刚加入
那么能够证明事业和收入稳定性的资料可能还比较有限。
所以要区分:
法律上能不能申请
和
现在是不是适合申请的时间。
个体经营者也比普通职员确认项目更多
个体经营者可能需要确认:
所得税确定申告
消费税
事业税
源泉所得税
营业许可
等。
东京法务局目前也要求个体经营者根据情况提交这些资料。
营业额并不等于所得
例如:
营业额1,000万日元
必要经费750万日元
所得250万日元
不能只看:
“我的年商有1,000万。”
归化中的生活稳定性需要结合实际所得和家庭情况判断。
为了节税长期把所得压得很低时
依法计入必要经费本身当然没有问题。
但如果税务申告结果显示多年个人所得都非常低,就需要确认这与实际生活状况是否一致。
归化审查依据的是正式资料,不能只用口头解释代替申报数据。
需要营业许可的事业必须确认许可
例如餐饮、古物、建设、不动产等行业可能需要相应许可。
东京法务局把事业相关许可证明列入经营者的确认资料。
如果本来需要许可却没有取得,应该先确认事业经营本身的问题。
海外还有公司的经营者
有些中国籍经营者同时拥有:
日本公司
中国公司
海外资产
海外收入
这种案件的资料关系会更加复杂。
东京法务局的归化确认资料中也列有:
国外财产调书
等相关项目。
因此不能只检查日本公司。
家庭收入也会一起确认
归化的生活条件并不是只看申请人本人。
东京法务局也明确要求,根据情况确认配偶以及共同生活者的收入、资产资料。
所以同样的个人年收入,在不同家庭结构下,实际判断也可能不同。
持经营・管理签证的人还要确认当前在留情况
外国人经营者很多持有“经营・管理”在留资格。
这一在留资格在2025年10月发生了较大的许可标准修改。
如果现在的经营・管理在留情况本身存在问题,不能完全把归化申请与当前在留资格分开处理。
特别建议申请前确认的情况
公司代表、法人役员
个体经营者
公司成立时间较短
公司出现亏损
连续亏损或资不抵债
本人役员报酬较低
申请前大幅改变役员报酬
法人税、消费税、事业税存在迟缴
源泉所得税处理不清楚
公司社会保险曾经迟缴
有海外公司、海外收入或海外资产
当前持经营・管理签证
这些案件应该:
先检查公司资料,再判断归化申请时间。
常见问题
Q.公司亏损,可以申请归化吗?
没有“一年亏损自动不许可”的统一规则。
需要结合公司经营和家庭生活情况判断。
Q.法人税都交了。
还需要确认其他公司税种、源泉所得税、个人税金以及社会保险等。
Q.公司社会保险以前迟缴过。
东京法务局目前会确认适用事业所经营者最近2年的社会保险资料以及必要时的按期缴纳资料。
Q.公司营业额很高,本人役员报酬低也没问题吗?
公司营业额和个人所得是不同概念,需要结合家庭生活情况判断。
Q.刚成立公司。
没有统一的等待期,但需要确认是否已有足够资料说明事业和生活的稳定性。
Q.我是个体经营者。
确定申告、事业税、消费税、源泉所得税和相关许可等可能成为确认对象。
经营者归化不能只看“个人年收入”
经营者的归化比普通公司职员涉及更多层面。
除了本人税金,还需要确认:
公司税务+社会保险+决算+实际经营+家庭生活基础。
エンライト行政書士事務所会在申请前同时检查经营者本人和公司的资料,并判断目前是否适合推进归化申请。
归化申请首次条件确认免费。
参考信息
东京法务局《归化相关说明》
东京法务局《希望进行首次归化咨询的人》
东京法务局《中国籍人士归化许可申请附件资料》
东京法务局《中国籍人士归化咨询所需资料确认表》
东京法务局《归化许可申请指南》