Column
Column
「現在育休中ですが、永住申請できますか?」
「前年の年収が育休の影響でかなり下がっています。」
「年金の記録を見ると育休期間の保険料が0円になっています。」
「病気で休職していますが、復職するまで待った方がいいですか?」
産休・育休・休職中の方から永住について相談を受ける場合、
単純に「今の年収が低いから申請できない」と判断することはできません。
一方で、
休業中だから全く影響しない
ともいえません。
永住審査では、現在の給与額だけではなく、
これまでの所得、現在の雇用関係、今後の復職予定、世帯収入、税金、年金・健康保険、現在の在留資格
などを総合的に確認する必要があります。
産休・育休中だから永住申請できない、という公式ルールはない
2026年現在の永住許可ガイドラインには、
「産休中は永住申請不可」
「育児休業中は復職するまで申請できない」
という全国一律の基準は公表されていません。
一般的な永住申請では、
日常生活において公共の負担にならず、資産または技能等から見て将来において安定した生活が見込まれること
が重要です。
そのため、休業している事実だけでなく、
休業の理由と、休業後も雇用・生活が安定して継続する見込みがあるか
を確認することになります。
育休で年収が下がっても、それだけで不許可とはいえない
例えば、
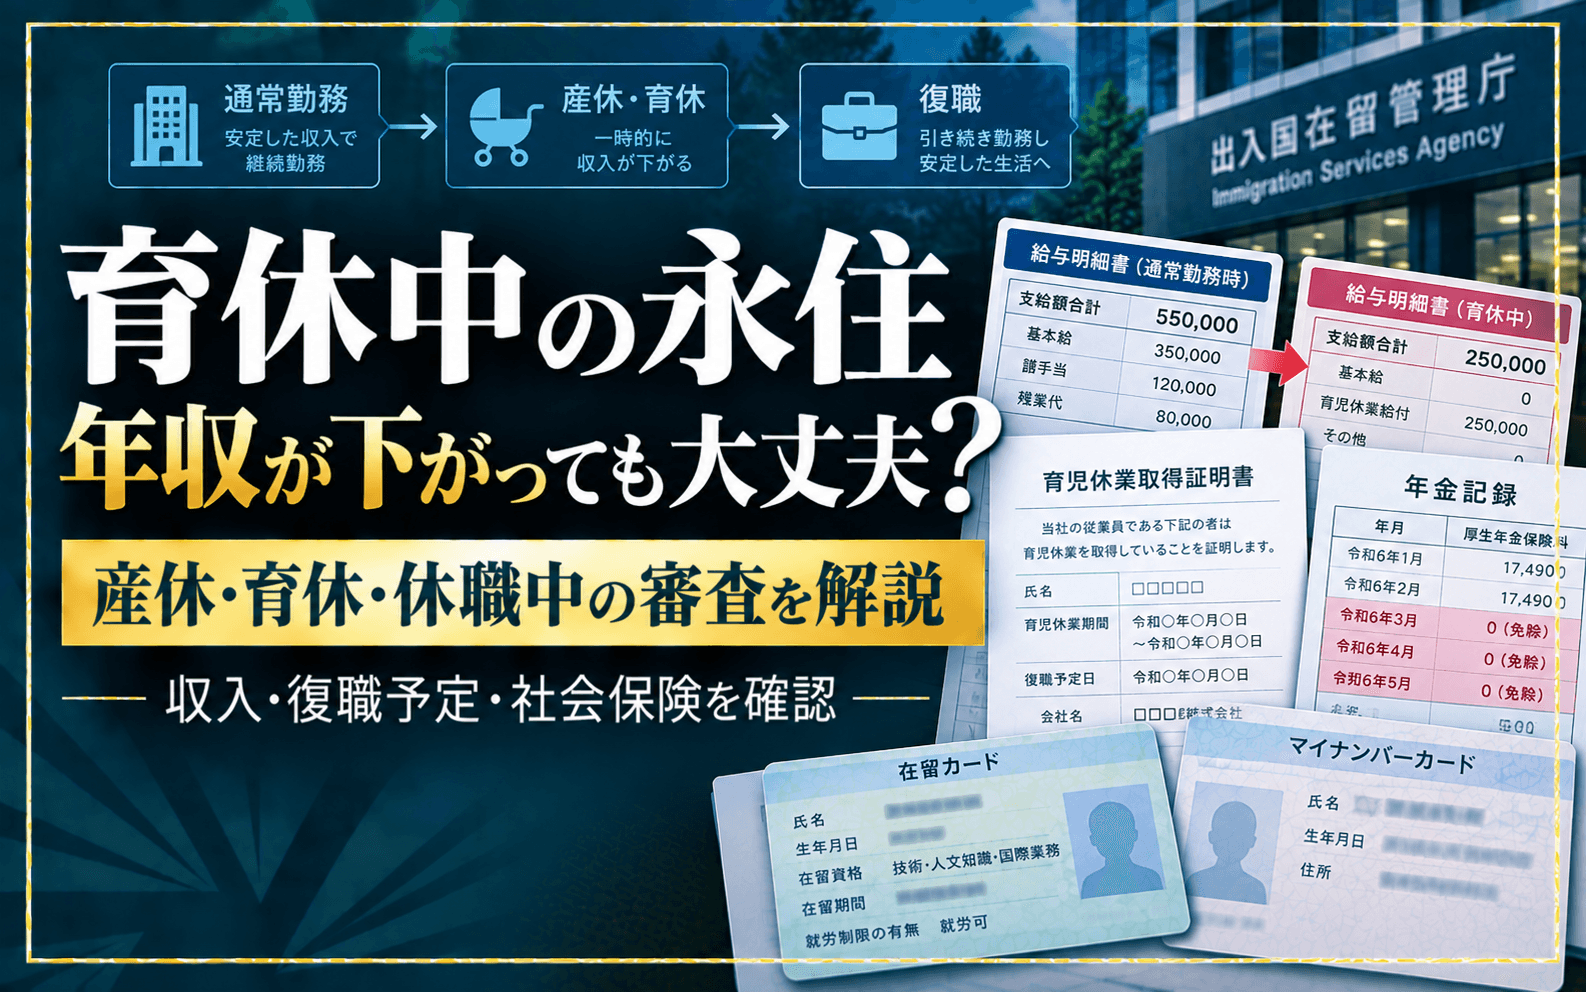
通常年収:550万円
↓
産休・育休取得年:250万円
↓
翌年復職予定
というケースがあります。
課税証明書だけを見ると、
「前年の所得が大幅に下がっている」
ように見えます。
しかし、所得が下がった理由が、
退職
失業
業績悪化による給与減少
なのか、
法律上の育児休業制度を利用した一時的なもの
なのかでは事情が異なります。
したがって、育休による所得減少がある場合には、
低い年収の数字だけで永住可否を判断しないこと
が重要です。
育児休業中には、要件を満たす場合、
育児休業給付金
などが支給されます。
しかし、育児休業等給付は非課税所得です。
そのため、
実際には育児休業給付を受け取って生活していても、
翌年度の住民税の課税証明書上では、その給付分が通常の給与所得のように所得へ反映されません。
結果として、
実際の生活資金の減少幅よりも、課税証明書上の所得が大きく落ちて見える
ことがあります。
「育休給付を含めれば年収○万円」と単純計算しない
一方で、
育児休業給付金を受け取っているから、
その金額を給与年収と同じように加算して、
「実質年収は500万円です」
と扱えると一律に決まっているわけでもありません。
永住では、
課税所得
現在の雇用関係
休業前の収入
復職予定
配偶者収入
世帯全体の生活基盤
などを含めて確認します。
育休給付だけを一つの年収数字に置き換えて判断するのは適切ではありません。
育休前の収入と復職後の見込みが重要になるケースがある
育休期間だけを見ると所得が低くても、
育休前まで、
年収500万円前後で継続勤務
↓
出産・育児のため一時的に休業
↓
同じ会社へ復職予定
というケースであれば、
失業して収入が途絶えているケースとは状況が異なります。
確認したいのは、
現在も会社との雇用関係が継続しているか
そして、
復職後も継続的な収入が見込まれるか
です。
そのため、産休・育休中の永住申請では、
単純な前年所得だけではなく、現在までの勤務状況も含めて判断する必要があります。
産休・育休中の社会保険料「0円」は未納とは限らない
ここは非常に重要です。
会社員が正式な産前産後休業または育児休業を取得している場合、会社が必要な届出を行うことで、
健康保険・厚生年金保険料について、本人負担・会社負担ともに免除
される制度があります。
そして、この免除期間は、
将来の年金額を計算するときには保険料を納付した期間として扱われます。
つまり、
ねんきん定期便・年金記録上、
育休期間の保険料納付額が「0」
となっていても、
それだけで年金未納とは判断できません。
永住申請では年金の納付状況が重要です。
そのため、
正規の制度に基づく保険料免除
と、
本来支払うべき保険料を支払っていない未納
を区別する必要があります。
産休・育休を取得した方が、
「0円と表示されているから永住申請できないのでは?」
と心配するケースがありますが、まず実際の年金記録を確認することが重要です。
会社側で育休の免除手続がされているかも確認
社会保険料の免除は、単に本人が、
「育休を取っていました」
と説明するだけで適用されるものではありません。
会社側から所定の届出が行われる制度です。
そのため、
育休期間
厚生年金加入記録
社会保険料免除の記録
会社側の届出状況
に不自然な点がある場合には、申請前に確認しておいた方がよいでしょう。
2026年10月から国民年金にも「育児免除制度」が始まる
会社員ではなく、国民年金第1号被保険者である、
自営業者
一部の無職の方
その他第1号被保険者
については、2026年10月から新しい国民年金保険料の育児免除制度が始まります。
一定の条件を満たす場合、子が1歳になるまでの期間について国民年金保険料が免除されます。
この免除期間も、
老齢基礎年金の受給額を計算する際には納付したものとして扱われます。
したがって今後は、
「子育て期間に国民年金の支払いがない」
という記録を見た場合でも、
制度上の育児免除なのか、単なる未納なのか
を区別することがさらに重要になります。
一般的な就労資格では住民税5年・社会保険2年を確認する
「技術・人文知識・国際業務」など一般的な就労資格から永住申請する場合、現在の標準提出資料では原則として、
住民税:直近5年
公的年金・公的医療保険:直近2年
の状況を確認します。
そのため育休が1年間あったとしても、
育休年だけを見るわけではありません。
例えば、
4年間安定した所得
↓
1年間育児休業で所得減少
という所得推移であれば、その5年間全体が資料上確認されます。
育休取得前から所得が不安定だった場合は話が変わる
例えば、
育休前年:250万円
2年前:280万円
3年前:無職期間あり
4年前:220万円
5年前:300万円
という状態で、
「今年は育休だから収入が低いだけです」
と説明しても、
過去から継続して所得が不安定だった場合には、育休だけの問題ではありません。
永住では、
将来にわたり安定した生活が見込まれるか
を確認します。
そのため、
育休を取得したことよりも、
育休を除いた期間も含めた全体の所得・雇用状況
の方が重要になるケースがあります。
配偶者に収入がある場合は世帯全体も確認する
例えば、
申請人:育休中
配偶者:会社員、年収600万円
という世帯があります。
永住の提出資料では、申請人だけでなく、
申請人を扶養する方
についても所得・納税状況を確認する仕組みがあります。
したがって、本人の育休中の所得だけを完全に切り離して判断するのではなく、
世帯全体として安定した生活基盤があるか
も重要です。
ただし、
配偶者に収入があれば本人の状況は何でもよい、
という意味ではありません。
本人の在留資格、雇用状況、税金・社会保険等も別途確認します。
夫婦とも育休中の場合は?
現在は夫婦とも育児休業を取得する家庭も増えています。
この場合、
一時的に夫婦双方の給与所得が下がることがあります。
それだけで永住申請不可という公式基準はありません。
しかし、
休業前の双方の収入
雇用関係
育児休業給付
復職予定
預貯金
扶養人数
などを含めて、
今後の家計が安定しているか
を確認する必要があります。
復職してから申請した方がよい?
これは一律にはいえません。
「育休中なら必ず復職まで待つ」
という公式ルールはありません。
一方で、
育休前の所得がもともと低い
配偶者にも十分な収入がない
復職時期が未定
退職予定
復職後は時短勤務で大幅に収入が下がる
育休中に転職予定
などの事情がある場合には、
現在申請するか、復職後の状況を確認してから申請するか
で判断が変わる可能性があります。
重要なのは、
育休中かどうかではなく、申請時点で今後の生活の安定性をどう評価できるか
です。
育休復帰後に時短勤務になる場合
育休から復職しても、
育児短時間勤務
によって給与が下がることがあります。
2025年4月からは、一定の要件を満たす場合に育児時短就業給付も設けられています。
ただし永住審査では、
「以前のフルタイム年収」
だけを見るのではなく、
現在の勤務時間・給与と今後の生活状況
も確認する必要があります。
したがって、
復職しただけで自動的に収入面の問題が解決する、
とも限りません。
「休職」は産休・育休と分けて考える
ここは重要です。
産休・育休には、法律に基づく社会保険料免除など特別な制度があります。
一方で、
病気による休職
自己都合休職
家族事情による長期休職
などは、同じ「会社を休んでいる」という状態でも制度が異なります。
したがって、
育休と同じ扱いになるとは限りません。
休職中の場合には、
雇用契約が続いているか
給与があるか
傷病手当金等を受給しているか
社会保険の加入・納付状況
復職予定
休職期間
などを個別に確認します。
病気による休職で収入が下がった場合
病気療養による休職中に、
傷病手当金
を受け取っている方もいます。
傷病手当金も非課税所得であるため、給与所得と同じ形で課税証明書へ反映されるものではありません。
そのため、
課税証明書上の所得だけを見ると収入が大きく低下している場合があります。
一方で永住審査では、
現在の健康状態そのものを推測して判断するのではなく、今後の安定した生活を維持できる経済的・在留上の状況
を確認することになります。
休職期間が長く、復職時期が未定である場合には、申請時期を慎重に検討した方がよいケースがあります。
就労ビザで長期間休職している場合は在留資格も確認する
「技術・人文知識・国際業務」など活動に基づく在留資格では、
正当な理由なく本来の活動を3か月以上行っていない場合
に在留資格取消制度との関係が生じます。
ただし、活動していないことについて正当な理由がある場合は取消し対象とはならないと入管は案内しており、その判断は個別具体的に行われます。
したがって、
長期間休職している場合には、
永住の収入要件だけでなく、現在の在留資格との関係
も確認する必要があります。
特に、
休職が長期化している
復職時期が決まっていない
実質的に会社との関係が終了している
休職中に別の活動をしている
といったケースは慎重に確認した方がよいでしょう。
産休・育休中に退職した場合は「育休中」とは状況が変わる
育児休業を取得した後、
そのまま会社を退職するケースもあります。
この場合、
会社との雇用関係を維持したまま一時的に休業しているケース
とは状況が変わります。
退職後には、
現在の就労状況
在留資格
所属機関届出
年金
健康保険
住民税
今後の収入
など、新たな確認事項が発生します。
「もともと育休だったから大丈夫」
とは考えない方がよいでしょう。
育休中に転職する場合も注意
育休中または復職直後に転職するケースもあります。
転職そのものが永住申請を禁止するわけではありません。
しかし、
新しい給与
試用期間
在留資格と新しい仕事内容
所属機関の届出
社会保険の切替
などを確認する必要があります。
育休による所得減少と転職が同時期に重なると、過去の課税証明書だけでは現在の状態が分かりにくくなるため、申請時期の判断がより重要になります。
高度人材70点・80点の人は育休による年収変化にも注意
高度人材ポイントを利用して永住申請する場合には、
育休による所得減少とは別に、
ポイント計算上の年収
も確認する必要があります。
特に80点の1年ルートでは、
申請時と1年前
70点ルートでは、
申請時と3年前
のポイントが重要です。
育休・時短勤務・復職によって年収条件が変わる場合、
必要な基準時点で何点になるかを改めて確認する必要があります。
「育休前は80点あった」
だけでは判断できない場合があります。
産休・育休中の永住申請で確認したいポイント
特に次のような方は、前年の年収だけで自己判断しないことをおすすめします。
現在産休中
現在育児休業中
前年所得が大きく下がった
課税証明書の所得が低い
年金記録の育休期間が0円表示になっている
復職時期がまだ決まっていない
復職後は時短勤務予定
育休中または復職直後に転職予定
配偶者も育休中
病気等で長期休職中
傷病手当金を受けている
高度人材70点・80点を利用する
休職が3か月以上続いている
このようなケースでは、
「今年の年収はいくらか」だけでは永住申請時期を判断できません。
よくある質問
育休中だから申請不可という全国一律の公式ルールはありません。
休業前の収入、現在の雇用関係、復職予定、世帯収入、税金・社会保険等を含めて判断します。
その金額だけで許可・不許可を判断することはできません。
なぜ所得が下がったのか、育休前後の雇用・収入状況を確認する必要があります。
育児休業等給付は非課税所得で、通常の給与所得とは扱いが異なります。
単純に給与年収へ足して永住の年収を計算するのではなく、世帯全体の状況を含めて確認します。
正式な育児休業等期間の社会保険料免除であれば、未納とは異なります。
免除期間は年金額計算上、保険料を納付した期間として扱われます。
必ず復職後まで待たなければならないという公式ルールはありません。
現在の所得・雇用・復職予定等によって判断が異なります。
産休・育休と一般的な休職は制度が異なります。
休職理由、雇用関係、収入、社会保険、復職予定、現在の在留資格を確認する必要があります。
長期休職では生計面だけでなく、活動系の在留資格との関係も確認した方がよい場合があります。
世帯収入は重要な事情ですが、それだけで本人の永住条件がすべて解消されるわけではありません。
育休・時短勤務による年収変化がポイントへ影響しないか、申請時と1年前の点数を確認する必要があります。
産休・育休中の永住は「年収が下がった」という数字だけで判断しない
産休・育休を取得すると、
課税証明書上の所得が大きく下がることがあります。
一方で、
正式な育休で雇用関係が継続し、
社会保険も適切に処理され、
復職予定があり、
世帯として安定した生活基盤があるケースと、
退職・長期無職・復職未定のケースでは事情が異なります。
つまり重要なのは、
「育休中か」ではなく、その前後を含めて現在の生活・雇用が安定しているか
です。
エンライト行政書士事務所では、産休・育休・休職中の方について、
過去5年の所得推移
休業前の収入
現在の雇用関係
復職予定
配偶者収入
年金・健康保険の免除・納付状況
現在の在留資格
高度人材ポイント
まで確認したうえで、現在申請を進めるべきか、復職後まで時期を調整した方がよいかを整理しています。
永住申請の初回要件確認は無料です。
エンライト行政書士事務所
行政書士 宮島 詩卉
電話:03-5284-7981
受付時間:平日10:00~18:00
※永住申請のサポートは原則として東京出入国在留管理局の管轄地域を対象としています。
出入国在留管理庁「永住許可に関するガイドライン(令和8年2月24日改訂)」
出入国在留管理庁「永住許可申請3(就労資格・家族滞在)」
出入国在留管理庁「在留資格の取消し」
出入国在留管理庁「出入国審査・在留審査Q&A」
日本年金機構「厚生年金保険料等の免除(産前産後休業・育児休業等期間)」
日本年金機構「国民年金保険料の育児免除制度」
厚生労働省「育児休業等給付について」
厚生労働省「Q&A~育児休業等給付~」
Related
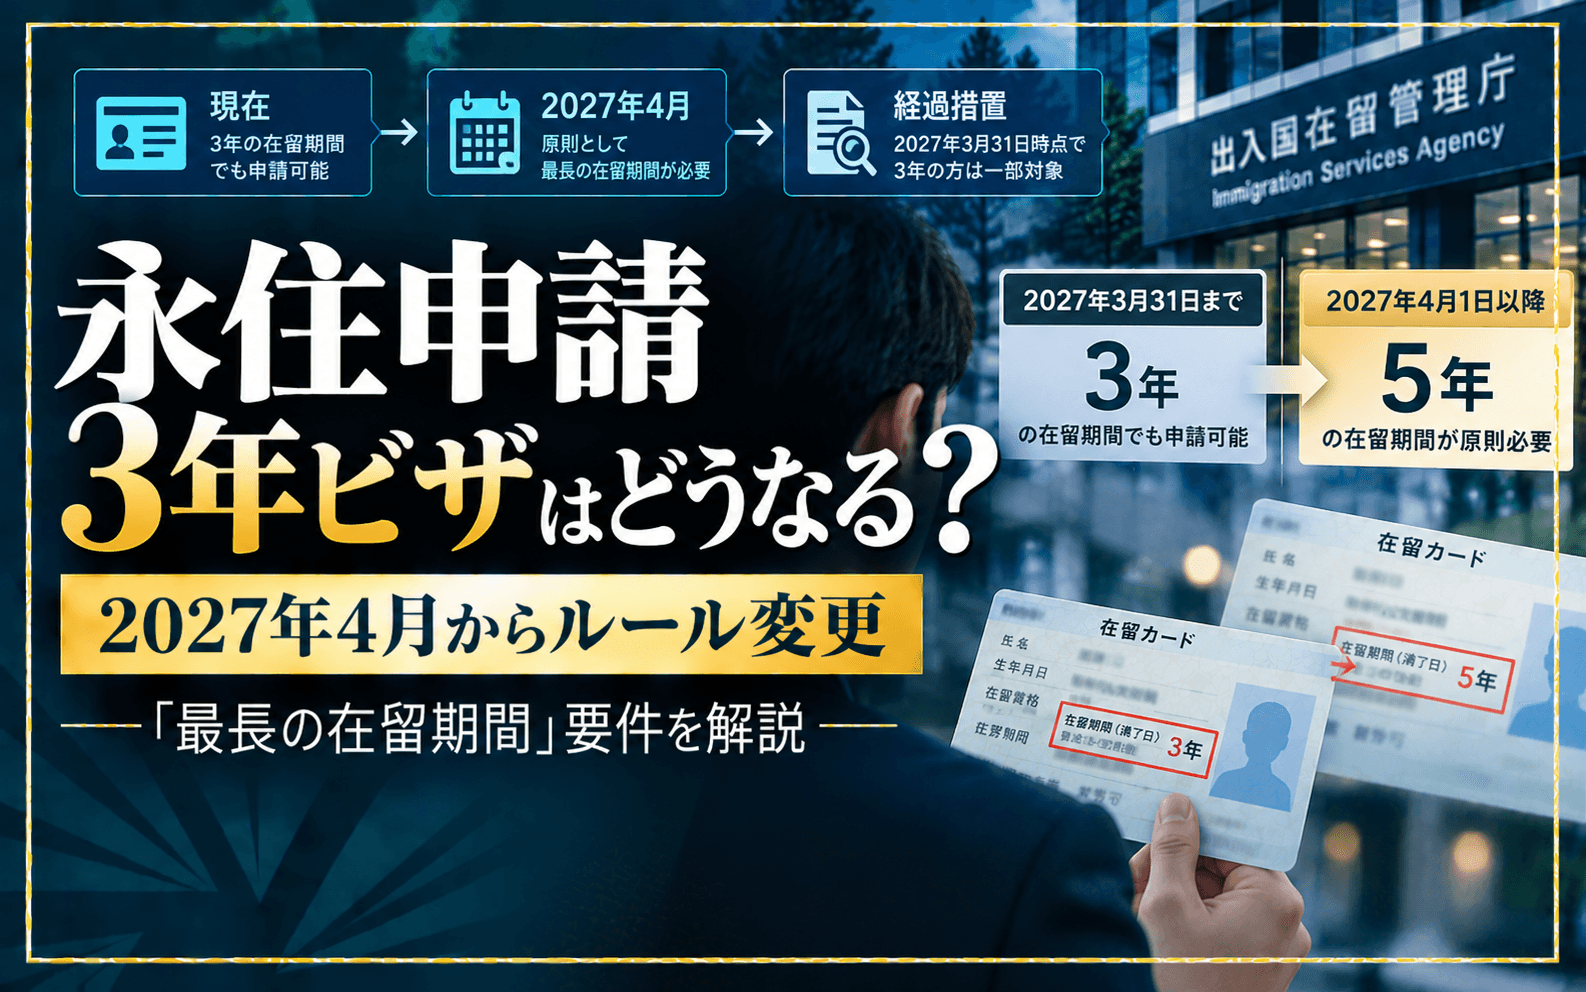
現在は3年の在留期間でも永住申請できますが、一般的な経過措置は2027年3月31日までです。2027年4月以降は原則として各在留資格の「最長の在留期間」が必要になります。ただし、3月31日時点で3年を持っている方には別の経過措置があります。技人国、高度人材、配偶者、経営・管理など、申請時期を判断する際の注意点を解説します。
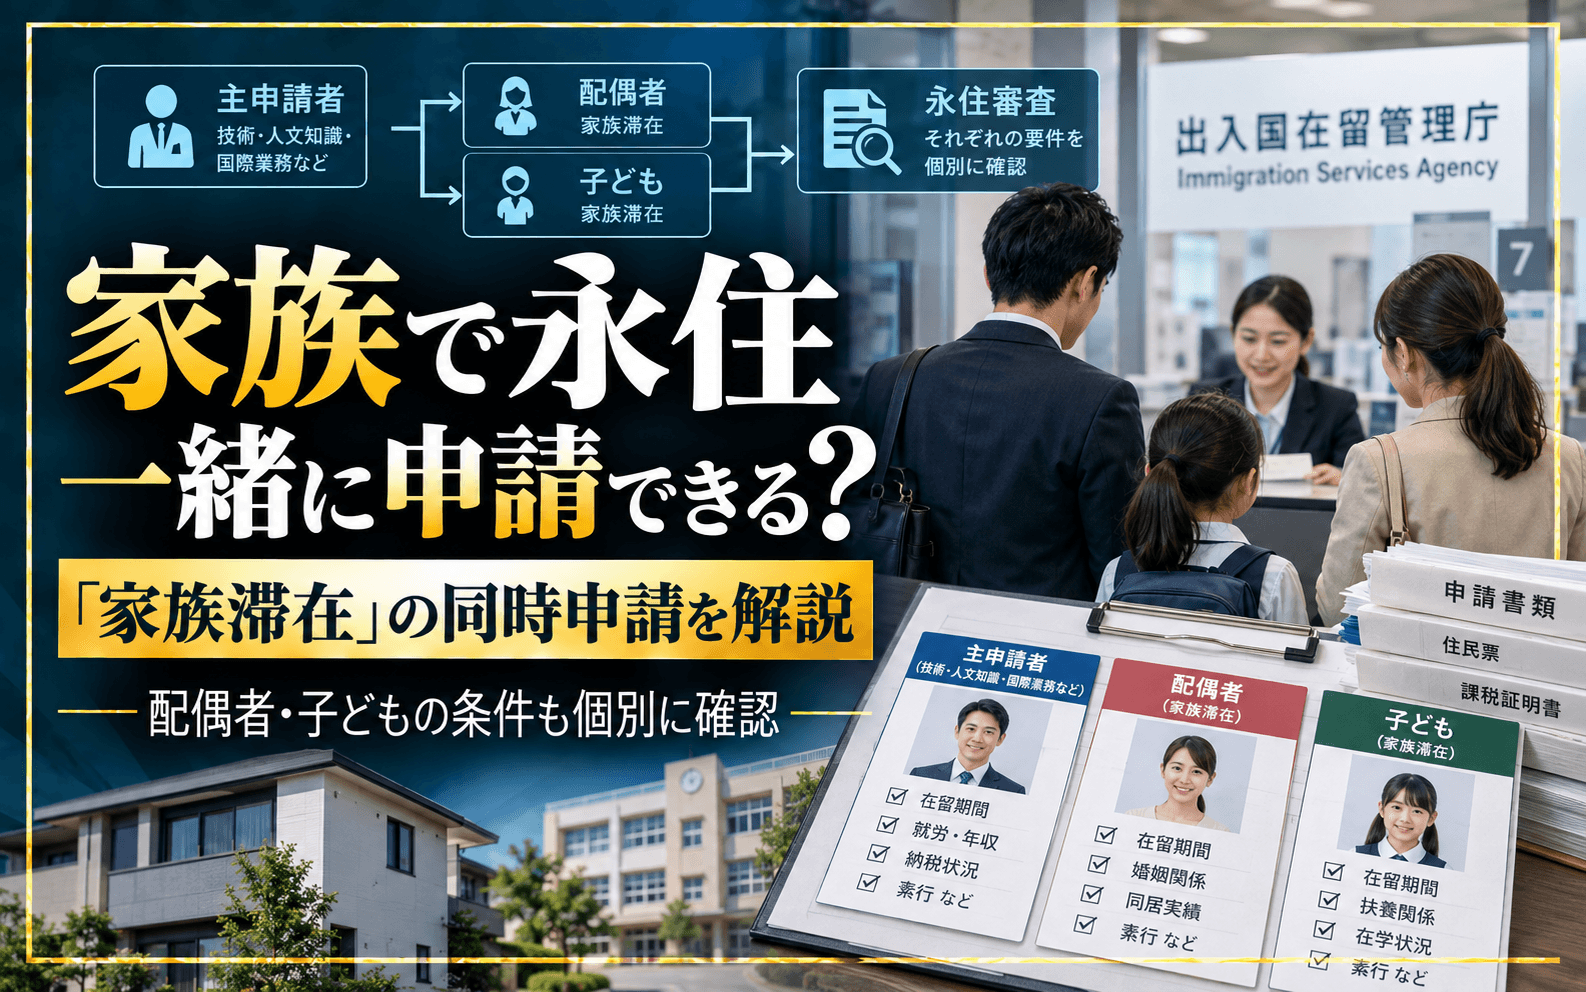
続きを読む会社員の夫・妻が永住申請するとき、「家族滞在」の配偶者や子どもも一緒に永住申請できる?家族同時申請では、主たる申請人だけでなく、婚姻期間、子どもの在留歴、世帯収入、税金・年金、資格外活動、長期出国など家族全体の確認が重要です。2026年最新情報をもとに行政書士が解説します。
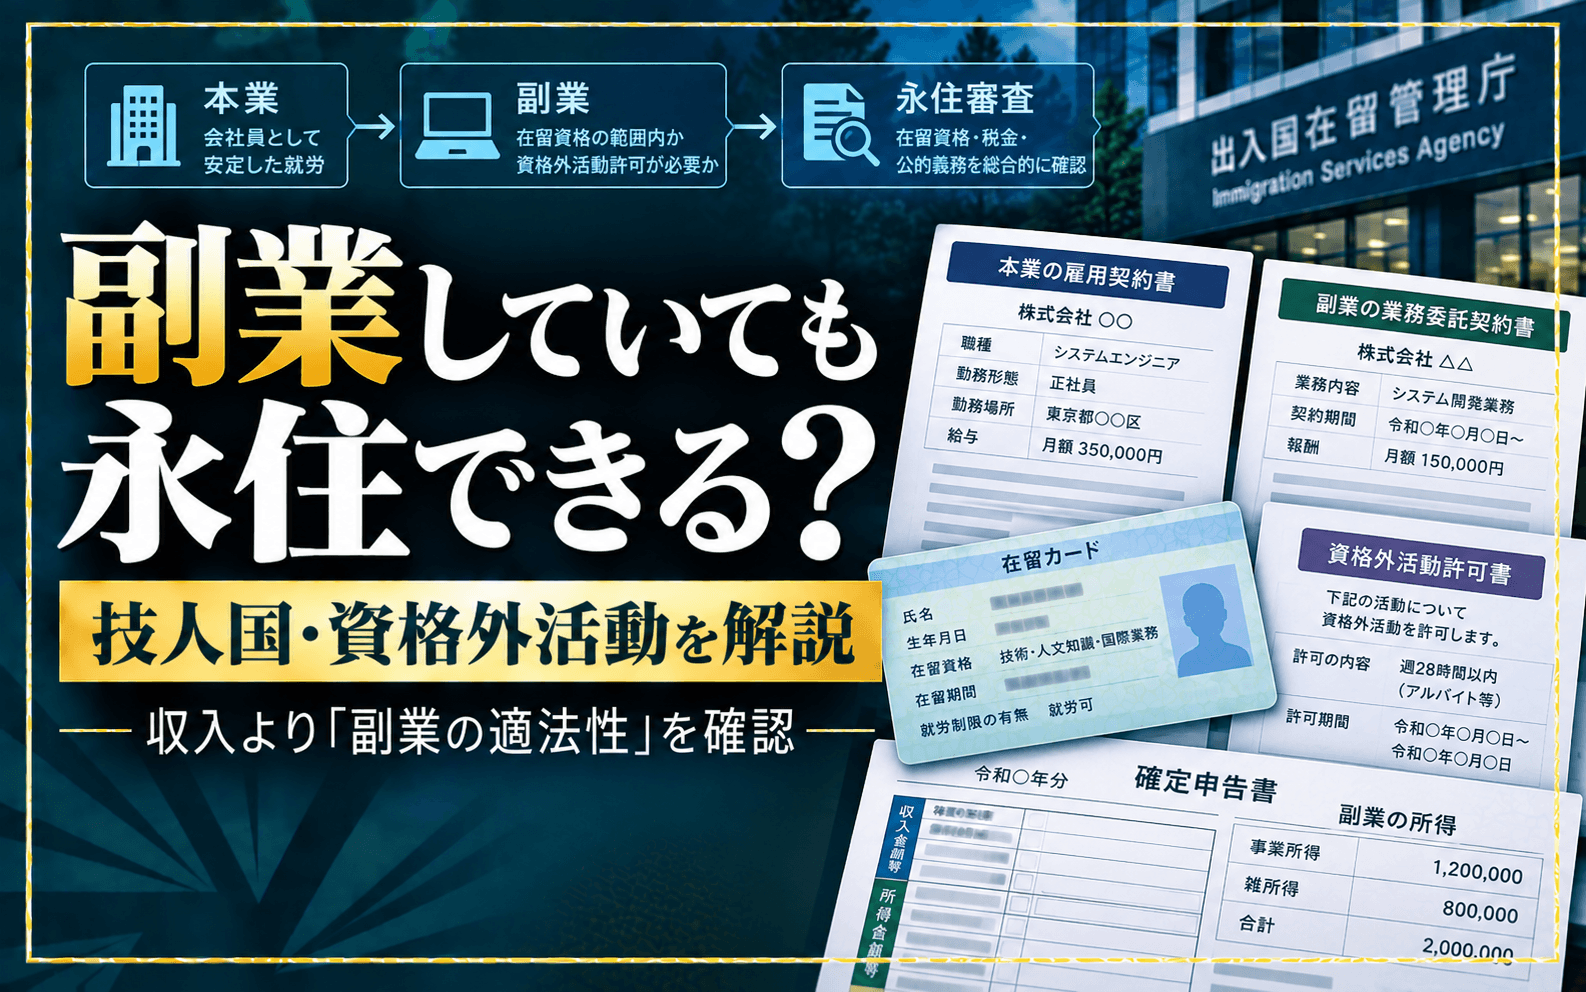
続きを読む会社員として働きながら副業をしていても永住申請できる?副業収入があること自体が問題なのではなく、副業内容が現在の在留資格に適合しているか、資格外活動許可が必要ではないか、税務申告や住民税を適切に処理しているかが重要です。2026年最新の永住審査のポイントを行政書士が解説します。
続きを読むLet's Start
ビザ・帰化申請に関するご相談を、行政書士が丁寧にお伺いします。 オンライン相談にも対応しています。